Entre la 2042 du particulier, la liasse 2031 du LMNP, la 2035 du libéral, la 2072 de la SCI, les acomptes d'IS et la CFE, le calendrier fiscal 2026 ressemble à un jeu de pistes. Chaque profil a ses propres formulaires, ses propres dates — et quelques jours de retard suffisent pour déclencher une majoration de 10 % minimum.

Ce guide liste toutes les dates limites 2026, par type de formulaire et situation, pour que rien ne vous échappe. La déclaration en ligne ouvre mi-avril 2026 et se clôt entre le 28 mai et le 11 juin selon votre département. Pour les professionnels, les liasses fiscales (BIC réel, BNC, IS, SCI) sont à déposer au plus tard le 20 mai 2026 via EDI-TDFC.
S'ajoutent les acomptes d'IS trimestriels, le solde d'IS au 15 mai, la CFE le 15 décembre, sans oublier les nouveautés 2026 : barème IR revalorisé +0,9 %, flat tax portée à 31,4 %, contribution différentielle haut revenu, abattement LMNP tourisme non classé abaissé à 30 %, réintégration des amortissements LMNP dans la plus-value.
- 19 mai 2026 — Déclaration papier (tous départements)
- 28 mai / 4 juin / 11 juin 2026 — Déclaration en ligne particuliers (Zones 1 / 2 / 3)
- 20 mai 2026 — Liasses fiscales professionnelles (EDI-TDFC : 2031, 2035, 2065, 2072)
- 15 mai 2026 — Solde d'IS (relevé 2572, exercice clos 31/12/2025)
- 15 mars / 15 juin / 15 septembre / 15 décembre 2026 — Acomptes IS
- 15 décembre 2026 — CFE (cotisation foncière des entreprises)
Quelles sont les dates limites de déclaration des revenus 2025 en 2026 ?
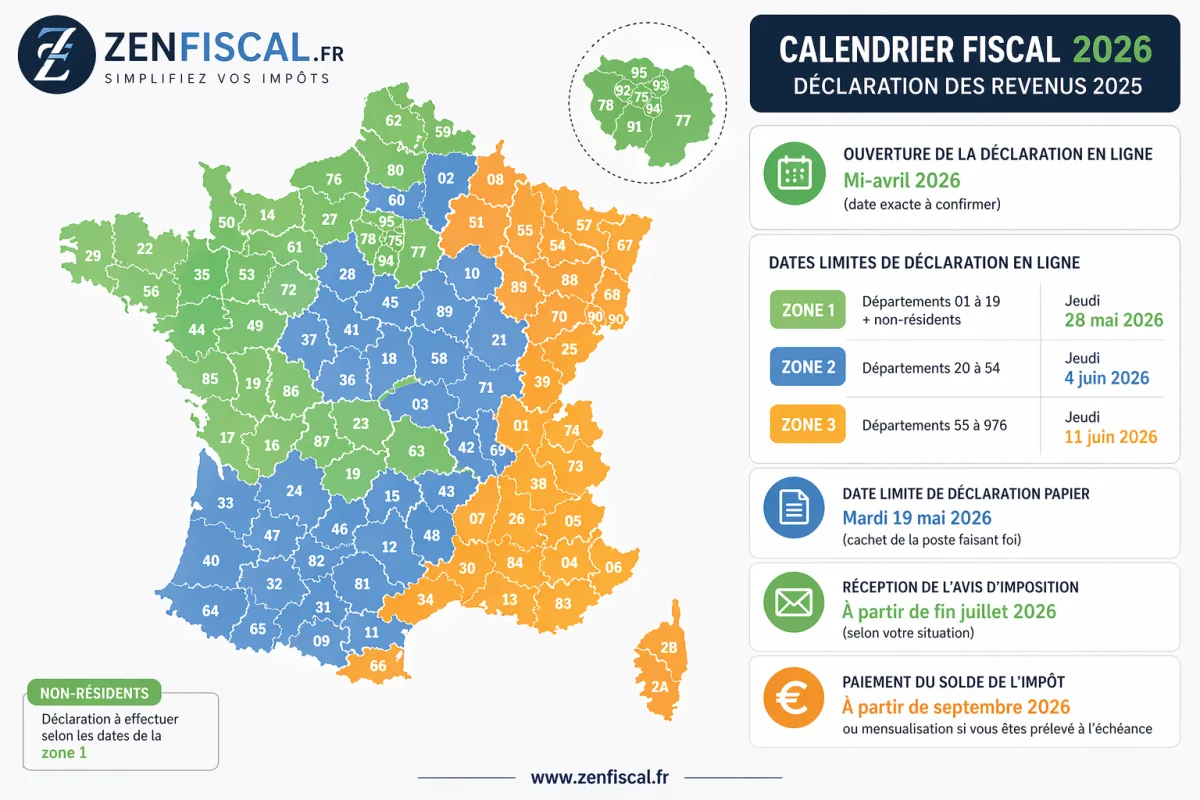
La déclaration en ligne ouvre mi-avril 2026 et se clôt entre le 28 mai et le 11 juin selon votre département de résidence. La France est découpée en 3 zones fiscales : plus votre département est à gauche du tableau, plus votre date limite arrive tôt.
La déclaration papier (tous départements) doit être envoyée au plus tard le mardi 19 mai 2026 à 23h59, cachet de La Poste faisant foi. Seuls les contribuables n'ayant pas accès à Internet ou dans certains cas particuliers peuvent conserver la déclaration papier. L'espace particulier est désormais renommé « Mon espace Finances publiques ». Dates officielles publiées sur impots.gouv.fr — Calendrier du particulier.
Déclaration en ligne — dates par zone
| Zone | Départements | Date limite |
|---|---|---|
| Zone 1 | 01 à 19 + non-résidents | Jeudi 28 mai 2026 à 23h59 |
| Zone 2 | 20 à 54 (y compris Corse) | Jeudi 4 juin 2026 à 23h59 |
| Zone 3 | 55 à 976 (DOM inclus) | Jeudi 11 juin 2026 à 23h59 |
Déclaration 2042-C-PRO (indépendants, micro ou réel)
Les indépendants bénéficient d'un décalage de 2 jours ouvrés supplémentaires par rapport à la 2042 du particulier, car ils doivent d'abord reporter le résultat de leur liasse fiscale professionnelle.
| Zone | Départements | Date limite 2042-C-PRO |
|---|---|---|
| Zone 1 | 01-19 + non-résidents | 30 mai 2026 |
| Zone 2 | 20-54 | 6 juin 2026 |
| Zone 3 | 55-976 | 13 juin 2026 |
Quel formulaire remplir selon votre situation en 2026 ?
La 2042 reste le socle de toute déclaration : on lui rattache des formulaires annexes selon la nature des revenus. Voici l'inventaire complet des formulaires par profil de contribuable.
| Situation | Formulaires à remplir |
|---|---|
| Salarié simple | 2042 seul (prérempli) |
| Salarié + revenus fonciers < 15 000 € | 2042 (case 4BE — micro-foncier) |
| Salarié + revenus fonciers > 15 000 € | 2042 + 2044 (ou 2044-S, 2044-SPE) |
| Salarié + crédits/réductions d'impôt | 2042 + 2042-RICI |
| Salarié + RCM / PV mobilières | 2042 + 2042-C |
| Retraité | 2042 (cases 1AS/1BS préremplies) |
| Micro-BNC | 2042 + 2042-C-PRO (case 5HQ) |
| BNC déclaration contrôlée | 2035 + annexes → 2042 + 2042-C-PRO |
| Micro-BIC (auto-entrepreneur) | 2042 + 2042-C-PRO |
| BIC réel | 2031 + liasse 2033 ou 2050 → 2042 + 2042-C-PRO |
| LMNP micro-BIC | 2042 + 2042-C-PRO |
| LMNP réel | 2031 + liasse 2033 (A à E) → 2042 + 2042-C-PRO |
| SCI associé | 2072 (SCI) → 2044 perso → 2042 |
| Société IS | 2065 + liasse (pas de 2042, sauf rémunération dirigeant) |
| Détenteur compte bancaire étranger | + 3916 |
| Cessions crypto > 305 € | + 2086 |
| IFI (patrimoine immo > 1,3 M€) | + 2042-IFI |
| Non-résident | 2042 + 2042-NR éventuellement |
Le formulaire 3916 (compte bancaire à l'étranger, même inactif) et le 2086 (cessions crypto > 305 €) sont des oublis fréquents qui exposent à des amendes spécifiques. Le 3916 est obligatoire dès lors qu'un compte étranger existe — y compris un compte Revolut, N26 ou un wallet crypto centralisé hébergé hors de France.
Pour les salariés — qui représentent la majorité des déclarants — la question récurrente reste le choix entre l'abattement forfaitaire de 10 % et les frais réels. Le bon réflexe : recenser tous ses frais professionnels poste par poste avant d'arbitrer.
Comment déclarer ses revenus LMNP en 2026 ?
Le LMNP se déclare en deux étapes au régime réel : la liasse fiscale 2031 + annexes 2033 (EDI-TDFC le 20 mai 2026), puis le report du résultat sur la 2042-C-PRO aux dates par zone. Au régime micro-BIC, pas de liasse : on reporte directement le chiffre d'affaires encaissé sur la 2042-C-PRO.
Micro-BIC — seuils 2026
- Location longue durée meublée : seuil 77 700 € de recettes, abattement forfaitaire 50 %
- Tourisme non classé (Airbnb, Booking non classés) : seuil abaissé à 15 000 €, abattement 30 % (loi de finances 2025)
- Tourisme classé (meublé de tourisme étoilé) et chambres d'hôtes : seuil 188 700 €, abattement 71 %
Régime réel — ordre de remplissage de la liasse
- 2033-C — amortissements
- 2033-B — compte de résultat
- 2033-A — bilan
- 2033-D — déficits reportables
- 2031 — synthèse déclarative
Puis télétransmission EDI-TDFC au 20 mai 2026 au plus tard, report du résultat sur la 2042-C-PRO aux dates par zone (30 mai / 6 juin / 13 juin). CFE (cotisation foncière des entreprises) à payer au plus tard le 15 décembre 2026.
La loi de finances 2025 (loi n° 2024-1039 du 14 février 2025) a introduit la réintégration des amortissements comptables dans le calcul de la plus-value de cession (article 150 VB III du CGI). Concrètement, les amortissements déduits pendant l'exploitation viennent réduire la base d'acquisition : la plus-value imposable augmente donc mécaniquement à la revente. Un paramètre à intégrer dans toute simulation de cession d'un bien LMNP. Consulter notre guide LMNP complet.
Quelles sont les dates limites des liasses fiscales professionnelles ?
Toutes les liasses d'exercices clos au 31 décembre 2025 sont à déposer au plus tard le 20 mai 2026 via EDI-TDFC (5 mai 2026 si dépôt papier). L'EDI-TDFC (Échange de Données Informatisé — Transfert de Données Fiscales et Comptables) est la procédure de télétransmission via un prestataire partenaire de la DGFiP. Le délai de 15 jours supplémentaires accordé aux téléprocédures ne concerne que la liasse fiscale — pas la CA12, ni le solde IS, ni la DAS2. Détail des échéances sur impots.gouv.fr — Échéances professionnels.
| Formulaire | Concerne | Papier | EDI-TDFC |
|---|---|---|---|
| 2031 + 2033 ou 2050 | BIC réel (commerçants, artisans, LMNP réel) | 5 mai 2026 | 20 mai 2026 |
| 2035 + annexes | BNC déclaration contrôlée (libéraux) | 5 mai 2026 | 20 mai 2026 |
| 2139 | BA réel simplifié (exploitants agricoles) | 5 mai 2026 | 20 mai 2026 |
| 2065 + 2050 ou 2033 | IS (sociétés à l'impôt sur les sociétés) | 5 mai 2026 | 20 mai 2026 |
| 2072-S / 2072-C | SCI à l'IR | 5 mai 2026 | 20 mai 2026 |
| CA12 (3517) | TVA régime simplifié (annuelle) | — | 5 mai 2026 |
| DAS2 | Honoraires/commissions versés > 1 200 €/bénéficiaire | — | 5 mai 2026 |

IS — exercice décalé : dépôt de la liasse dans les 3 mois suivant la clôture, +15 jours si télétransmission EDI-TDFC. Formulaire 2777 (prélèvements RCM sur dividendes et intérêts) : dépôt mensuel le 15 du mois suivant le versement (ex : dividendes versés en avril 2026 → 2777 à déposer le 15 mai 2026).
Avant de remplir votre 2042 ou votre liasse, simulez votre impôt. En 3 minutes, un simulateur IR à jour des barèmes 2026 (tranches 0 / 11 600 / 29 579 / 84 577 / 181 917 €, revalorisation +0,9 %) vous donne le montant exact de votre imposition — et l'impact précis de chaque déduction envisagée (PER, frais réels, déficit foncier).
Idéal pour arbitrer avant le 28 mai entre micro-BIC et réel, abattement 10 % et frais réels, ou décider d'un versement PER de dernière minute.
Le barème 2026 vient d'être revalorisé de +0,9 % (nouvelles tranches : 0 / 11 600 / 29 579 / 84 577 / 181 917 €). Sans simulation actualisée, impossible d'anticiper votre impôt exact ni de calibrer vos décisions de dernière minute (versement PER, option frais réels, changement de régime LMNP).
Comment déclarer une SCI ou des revenus fonciers en 2026 ?
Une SCI à l'IR dépose sa 2072 au 20 mai 2026 ; chaque associé reporte ensuite sa quote-part sur sa 2044 personnelle, puis sur la 2042 aux dates par zone. Les revenus fonciers directs (hors SCI) suivent deux régimes selon le montant brut de loyers.
SCI à l'IR — chaîne déclarative en 3 étapes
- SCI : dépôt du formulaire 2072-S (90 % des cas) ou 2072-C → EDI-TDFC au 20 mai 2026
- Associé : report de sa quote-part de résultat sur sa 2044 personnelle
- Associé : report sur la 2042 → dates par zone (28 mai / 4 juin / 11 juin)
Revenus fonciers directs (location nue)
- Micro-foncier (loyers bruts < 15 000 €) : case 4BE directement sur la 2042. Pas de formulaire annexe, abattement forfaitaire 30 %.
- Régime réel : formulaire 2044 (ou 2044-S pour revenus spéciaux, 2044-SPE pour dispositifs Pinel / Denormandie / Malraux). Report sur la 2042, même date limite par zone.
Les chaînes déclaratives multi-formulaires (SCI → 2044 → 2042, ou liasse pro → 2042-C-PRO) sont la principale source d'erreurs déclaratives. Un guide pas-à-pas qui détaille les cases à cocher selon votre profil permet d'éviter les oublis classiques et les cases mal renseignées.
Quel est le calendrier IS 2026 pour les sociétés ?
Une société soumise à l'IS paie 4 acomptes trimestriels (15 mars, 15 juin, 15 septembre, 15 décembre) calculés sur le bénéfice N-1, puis solde son IS le 15 mai de l'année suivante via le relevé 2572.
| Échéance | Date 2026 |
|---|---|
| 1er acompte IS 2026 | 15 mars 2026 |
| Solde IS 2025 (relevé 2572, exercice clos 31/12/2025) | 15 mai 2026 |
| 2e acompte IS 2026 | 15 juin 2026 |
| 3e acompte IS 2026 | 15 septembre 2026 |
| 4e acompte IS 2026 | 15 décembre 2026 |
| CFE 2026 (cotisation foncière des entreprises) | 15 décembre 2026 |
Exercice décalé : la liasse IS doit être déposée dans les 3 mois suivant la clôture, avec +15 jours accordés pour la télétransmission EDI-TDFC. Le délai supplémentaire de 15 jours ne s'applique pas à la CA12 (TVA annuelle), au solde IS, ni à la DAS2 : ces formulaires restent bloqués sur leur date papier (5 mai / 15 mai).
Que risque-t-on en cas de retard ou d'erreur en 2026 ?
Un simple retard sans mise en demeure déclenche automatiquement une majoration de 10 %, qui grimpe à 40 % si la mise en demeure reste sans réponse plus de 30 jours. S'ajoutent des intérêts de retard de 0,20 % par mois. Mais le droit à l'erreur (loi ESSOC de 2018) permet de corriger de bonne foi sans pénalité.
Barème des pénalités de retard
| Situation | Sanction |
|---|---|
| Retard sans mise en demeure | Majoration 10 % |
| Retard après mise en demeure < 30 jours | Majoration 20 % |
| Retard après mise en demeure > 30 jours | Majoration 40 % |
| Intérêts de retard | 0,20 %/mois (2,4 %/an) |
| Défaut de télétransmission liasse (papier au lieu d'EDI) | Amende 0,2 % des droits, minimum 60 € |
Corriger sa déclaration — 3 fenêtres de correction
| Période | Modalité |
|---|---|
| 9 avril → date limite de votre zone | Rectifications illimitées en ligne, directement sur la déclaration |
| Mi-août → mi-décembre 2026 | Service de correction en ligne (post-avis d'imposition) |
| Au-delà → 31 décembre 2028 | Réclamation contentieuse (en ligne ou par courrier) |
| Papier | Envoi d'une déclaration complète avec mention « DÉCLARATION RECTIFICATIVE, ANNULE ET REMPLACE » |
Depuis la loi ESSOC du 10 août 2018 (loi n° 2018-727), une erreur de bonne foi — corrigée avant toute mise en demeure — ne donne aucune pénalité. Seuls les intérêts de retard (0,20 %/mois) peuvent s'appliquer, et encore : l'administration peut les réduire de moitié dans le cadre du droit à l'erreur. Le réflexe : corriger dès détection, ne pas attendre un contrôle. Plus d'info sur service-public.fr — Droit à l'erreur.
Quelles sont les nouveautés fiscales 2026 à connaître ?
Sept changements structurants impactent le calendrier et l'organisation 2026 : taux PAS individualisé par défaut, flat tax portée à 31,4 %, contribution différentielle haut revenu (CDHR), barème IR revalorisé de +0,9 %, abattement LMNP tourisme abaissé à 30 %, seuil micro-BIC tourisme non classé à 15 000 €, réintégration des amortissements LMNP dans la plus-value.
- « Mon espace Finances publiques » — L'espace particulier impots.gouv.fr a été renommé et réorganisé (interface unifiée particuliers/pros).
- Taux PAS individualisé par défaut pour les couples — Plus besoin d'en faire la demande : chaque conjoint est imposé selon son propre revenu. Les couples peuvent demander le maintien du taux commun.
- Flat tax 31,4 % sur plus-values mobilières et dividendes (CSG passe à 10,6 % contre 9,2 %) — impact sur les arbitrages d'épargne et de distribution.
- CDHR prorogée — Imposition minimale de 20 % au-delà de 250 000 € de RFR (célibataire) ou 500 000 € (couple). Déclaration via 2042-C-RFR.
- Dons aux organismes d'aide aux personnes en difficulté : plafond 75 % relevé à 2 000 € (case 7UD).
- Barème IR revalorisé +0,9 % — Nouvelles tranches : 0 / 11 600 / 29 579 / 84 577 / 181 917 €. Calculer son impôt avec le nouveau barème.
- LMNP tourisme non classé : seuil micro-BIC abaissé à 15 000 €, abattement réduit à 30 % (fin du régime favorable Airbnb non classé).
- Plus-value LMNP : réintégration des amortissements dans le calcul de la plus-value (art. 150 VB III CGI) — impact majeur à la revente.
Dans ce contexte (barème revalorisé, flat tax alourdie à 31,4 %, CDHR pour les hauts revenus), les outils d'optimisation fiscale reprennent de la valeur. Le Plan d'Épargne Retraite reste le dispositif le plus efficace pour réduire son IR dans les tranches hautes — à condition de bien calibrer son versement avant le 31 décembre.
Avis d'imposition et suite — été 2026
| Étape | Date |
|---|---|
| Avis d'imposition disponible en ligne | 24 juillet – 31 juillet 2026 |
| Nouveau taux PAS appliqué | Août 2026 |
| Remboursement (si trop-perçu) | Juillet–août 2026 |
| Reste à payer < 300 € | Prélèvement unique septembre 2026 |
| Reste à payer > 300 € | 4 prélèvements septembre / octobre / novembre / décembre 2026 |
Une fois l'avis reçu, c'est aussi le moment de vérifier la cohérence du taux PAS appliqué pour le mois d'août. Une erreur non corrigée à ce stade se répercute sur toute l'année fiscale suivante.
Anticiper, simuler, arbitrer : la déclaration 2026 gagne à être préparée dès aujourd'hui, pas la veille de la date limite. Nos simulateurs officiels 2026 vous permettent de calculer chaque impôt en quelques minutes, sans inscription, avant même d'ouvrir votre espace impots.gouv.fr.
FAQ — Calendrier fiscal 2026
Quelle est la date limite de déclaration d'impôts en ligne en 2026 ?
La date limite dépend de votre département : jeudi 28 mai 2026 à 23h59 pour la Zone 1 (départements 01 à 19 + non-résidents), jeudi 4 juin 2026 pour la Zone 2 (départements 20 à 54), et jeudi 11 juin 2026 pour la Zone 3 (départements 55 à 976, DOM inclus). La déclaration en ligne ouvre mi-avril 2026 sur Mon espace Finances publiques.
Quelle est la date limite pour la déclaration papier en 2026 ?
La déclaration papier doit être envoyée au plus tard le mardi 19 mai 2026 à 23h59, cachet de La Poste faisant foi, pour tous les départements (y compris non-résidents). La déclaration papier est désormais réservée aux contribuables n'ayant pas accès à Internet ou dans certains cas particuliers.
Quand doit-on déposer la liasse fiscale 2031 en 2026 ?
La liasse 2031 accompagnée des annexes 2033 (réel simplifié) ou 2050 (réel normal) doit être déposée au plus tard le 5 mai 2026 en version papier, ou le 20 mai 2026 via télétransmission EDI-TDFC. Elle concerne les exercices clos au 31 décembre 2025 pour les BIC réels, dont les LMNP au régime réel.
Quels sont les seuils du micro-BIC LMNP en 2026 ?
Trois seuils coexistent : 77 700 € pour la location meublée longue durée (abattement 50 %), 188 700 € pour le tourisme classé et les chambres d'hôtes (abattement 71 %), et seulement 15 000 € pour le tourisme non classé type Airbnb (abattement 30 %). Ce dernier seuil a été abaissé par la loi de finances 2025.
Quelle est la date limite de la 2042-C-PRO pour les indépendants ?
La 2042-C-PRO suit le calendrier de la déclaration particulier avec un décalage de 2 jours ouvrés : 30 mai 2026 (Zone 1), 6 juin 2026 (Zone 2) et 13 juin 2026 (Zone 3). Ce décalage compense le temps nécessaire au report du résultat depuis la liasse fiscale professionnelle (2031, 2035) déposée au 20 mai.
Quand sont prélevés les acomptes d'IS en 2026 ?
Les sociétés soumises à l'impôt sur les sociétés versent 4 acomptes trimestriels : 15 mars, 15 juin, 15 septembre et 15 décembre 2026. Le solde d'IS de l'exercice clos au 31 décembre 2025 doit être réglé au plus tard le 15 mai 2026 via le relevé 2572.
Quelle est la date limite de la CFE en 2026 ?
La cotisation foncière des entreprises (CFE) doit être payée au plus tard le 15 décembre 2026 à 23h59, obligatoirement en ligne sur impots.gouv.fr. Un acompte peut être exigé le 15 juin 2026 pour les contribuables dont la CFE de l'année précédente dépasse 3 000 €. Tous les LMNP au réel sont redevables de la CFE.
Que risque-t-on en cas de retard de déclaration en 2026 ?
Un retard sans mise en demeure entraîne une majoration automatique de 10 % des droits. Après mise en demeure, la majoration passe à 20 % si vous régularisez sous 30 jours, puis à 40 % au-delà. S'ajoutent des intérêts de retard de 0,20 % par mois (2,4 % par an). Le droit à l'erreur permet cependant de corriger de bonne foi sans pénalité, à condition d'agir avant toute mise en demeure.
Peut-on corriger sa déclaration après l'avoir envoyée en 2026 ?
Oui, trois fenêtres de correction existent : rectifications illimitées en ligne jusqu'à la date limite de votre zone, service de correction en ligne de mi-août à mi-décembre 2026 après réception de l'avis, puis réclamation contentieuse jusqu'au 31 décembre 2028. En papier, il faut renvoyer une déclaration complète avec la mention DÉCLARATION RECTIFICATIVE, ANNULE ET REMPLACE.
Quand recevra-t-on son avis d'imposition 2026 ?
L'avis d'imposition sera disponible en ligne entre le 24 juillet et le 31 juillet 2026 sur Mon espace Finances publiques. Si un trop-perçu est dû, il sera remboursé en juillet-août 2026. À l'inverse, un reste à payer inférieur à 300 € est prélevé en une fois en septembre 2026 ; s'il dépasse 300 €, il est étalé sur 4 prélèvements de septembre à décembre 2026.